
Снижение ключевой ставки до 15%: как изменятся цены на ипотеку
Решение ЦБ и новые ориентиры для рынка
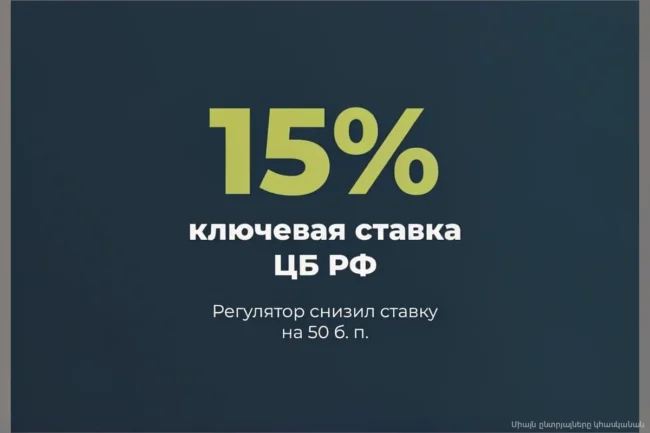
Банк России 20 марта снизил ключевую ставку до 15% годовых в рамках седьмого этапа смягчения денежно-кредитной политики. Для потенциальных заемщиков это означает перспективу снижения ипотечных ставок до 19% и уменьшение ежемесячного платежа в среднем на 7000 рублей.
Совет директоров Банка России на заседании 20 марта опустил ключевую ставку на 50 базисных пунктов. Это седьмое снижение подряд с июня 2025 года, когда показатель находился на пиковом уровне 21%. Регулятор придерживается ритма в минус 50 базисных пунктов за встречу, избегая резких движений. Текущая инфляция, которая на 16 марта составила 5,91% в годовом выражении, позволяет ЦБ продолжать цикл смягчения. По прогнозу регулятора, средняя ставка по итогам 2026 года зафиксируется в диапазоне 13,5–14,5%.
Экономия в цифрах: сколько выиграют заемщики
Снижение ключевой ставки приведет к коррекции рыночных предложений по ипотеке с нынешних 20% до 19% годовых. По предварительным расчетам, такое изменение сократит ежемесячный платеж заемщика в среднем на 7000 рублей. Общая переплата по кредиту за весь срок его действия уменьшится более чем на 2 млн рублей. Согласно прогнозу Национального рейтингового агентства (НРА), к концу 2026 года средневзвешенные ставки по рыночным программам могут опуститься до 16–17% годовых. На данный момент предложения банков варьируются в широком диапазоне от 15,9% до 20,7%.
Почему ипотека не подешевеет мгновенно
Профессор Финансового университета Александр Сафонов предупреждает, что старые ипотечные договоры, заключенные под 20–23%, автоматически пересматриваться не будут. Банки защищают свою маржу, так как ранее привлекали депозиты под высокие проценты и обязаны выплачивать по ним доходность. В настоящее время кредитные организации сохраняют высокую осторожность: отказ в выдаче займа получают четверо из пяти заявителей. Разрыв между ключевой ставкой и реальными рыночными офферами достигает 4–5 процентных пунктов. При этом участники рынка отмечают, что банки снижают доходность по вкладам быстрее, чем ставки по кредитным продуктам.
Стратегия для заемщиков: брать сейчас или ждать
В ближайший месяц эксперты НРА ожидают снижения средневзвешенных ставок на первичном рынке жилья до 19,8%, а на вторичном — до 19%. Ожидание двух-трех следующих заседаний ЦБ может стать выгодной стратегией: дальнейшее снижение ключевой ставки на 2–3 п.п. способно компенсировать возможную индексацию цен на недвижимость в пределах 3–5%. Единственным реальным способом снизить долговую нагрузку для действующих заемщиков остается реструктуризация долга, ставки по которому в среднем могут упасть до 18,5%. Параллельно с этим доходность банковских вкладов начнет падать активнее и опустится до 13–13,5%, при этом краткосрочные депозиты сохранят премию на уровне 13,5–14%.
